
2026 年 8 月台灣製造業趨勢月報:訂單與生產持續成長,缺料、交期與成本成為關鍵挑戰
📌 重點摘要
|
文章目錄 |
台灣製造業採購經理人指數(PMI)是什麼?
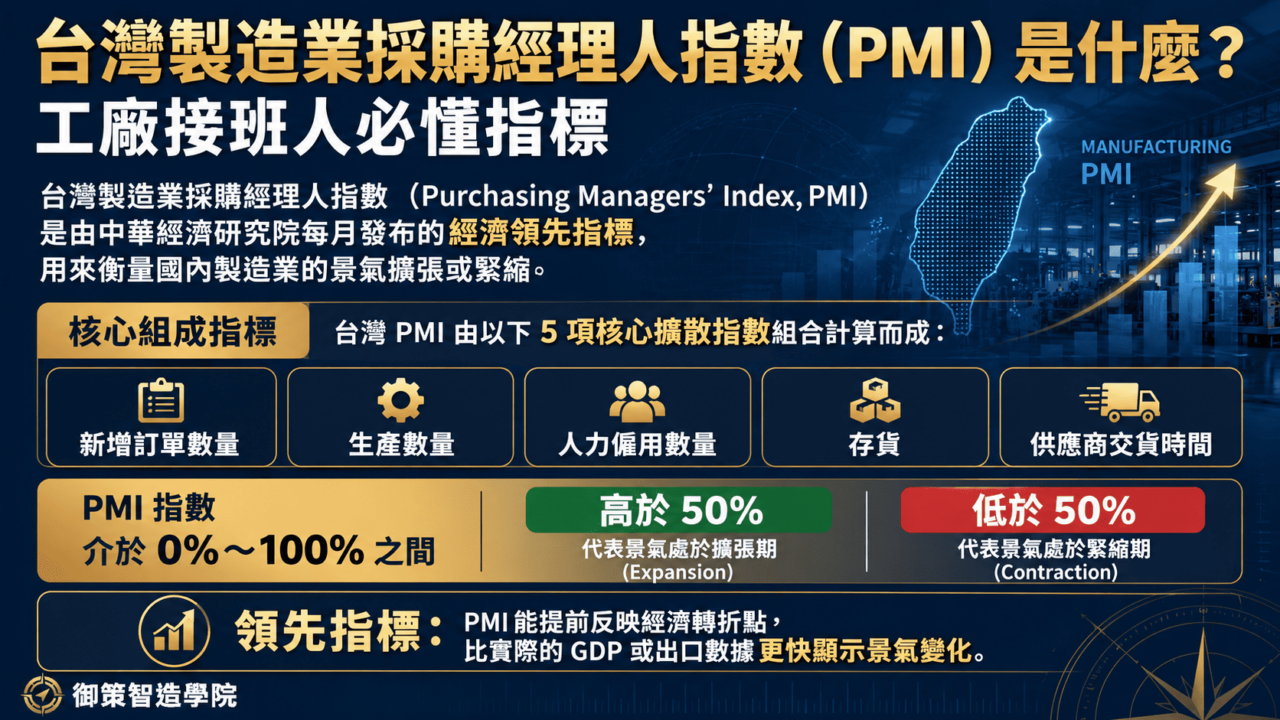
想知道最近製造業景氣是在成長,還是開始放緩,可以先認識一個常見的景氣指標:採購經理人指數(Purchasing Managers’ Index, PMI)。
PMI 是每月透過企業問卷調查編製而成的綜合性指標。以製造業來說,填寫問卷的通常是採購、資材、供應鏈管理等部門的經理級以上主管,也就是實際掌握企業採購狀況的人。
台灣製造業 PMI 主要觀察新增訂單、生產、人力僱用、存貨及供應商交貨時間等 5 項指標,可以用來了解製造業景氣與供應鏈的變化方向。
PMI 指數介於 0%~100%,高於 50% 代表景氣處於擴張(Expansion),低於 50% 則代表緊縮(Contraction)。
台灣製造業採購經理人指數(PMI)整體趨勢
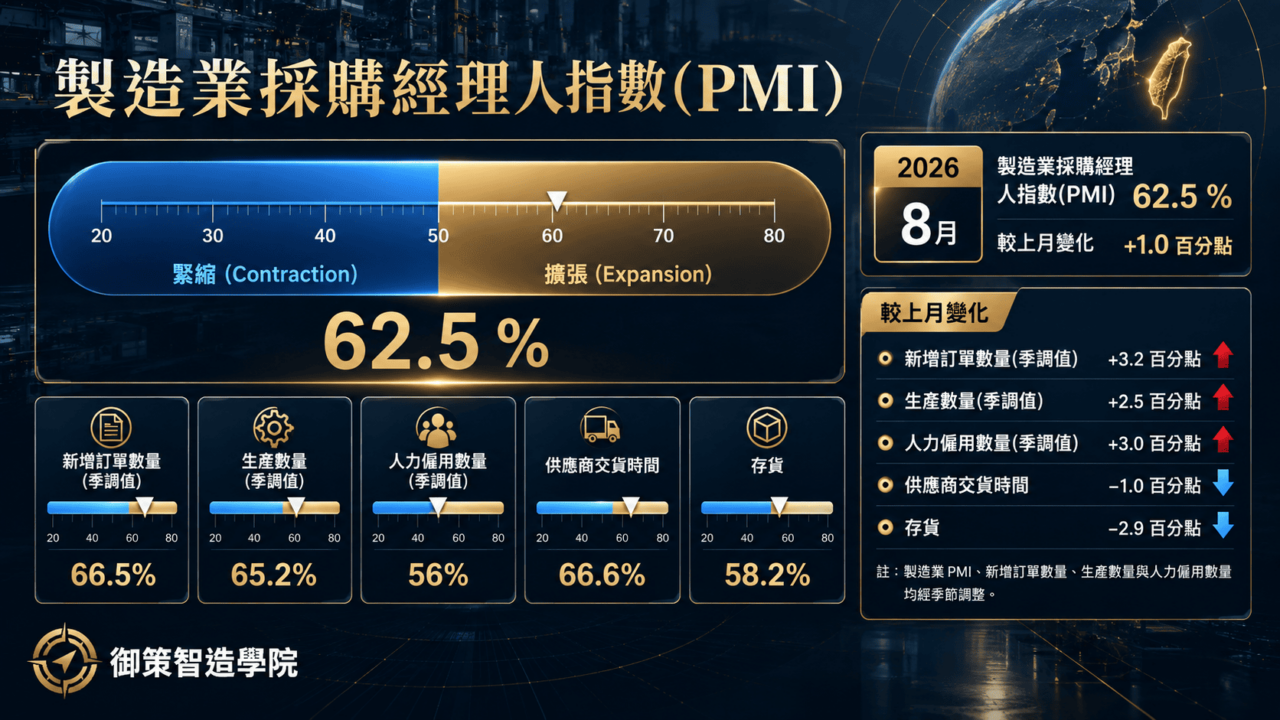
2026 年 8 月 台灣製造業 PMI 指數 續揚 1.0 個百分點至 62.5%,已連續 11 個月擴張,創 2021 年 8 月以來最快擴張速度!未來六個月展望指數也連續第 8 個月維持在 60.0% 以上。
不過,市場擴張的同時,缺料、配貨、長交期與關鍵物料價格上漲等問題也更加明顯,不僅影響訂單與生產排程,製造業存貨指數也續跌 2.9 個百分點至 58.2%,為 2026 年 3 月以來最慢擴張速度,客戶存貨更連續第 3 個月呈現過低。
這代表製造業正處於「需求成長,但供應與成本壓力同步升高」的市場環境。
【台灣製造業 PMI 最新數據:快看你家工廠所在產業最新變化】
| 指標 | 2026年8月 | 2026年7月 | 百分點變化 | 方向 | 速度 | 趨勢連續月份 | 化學暨生技醫療 | 電子暨光學 | 食品暨紡織 | 基礎原物料 | 交通工具 | 電力暨機械設備 |
| 台灣製造業 PMI | 62.5 | 61.5 | +1.0 | 擴張 | 加快 | 11 | 54.5 | 65.2 | 52.4 | 53.0 | 50.6 | 61.1 |
| 新增訂單數量 | 66.5 | 63.3 | +3.2 | 擴張 | 加快 | 11 | 56.6 | 67.5 | 56.0 | 53.3 | 47.1 | 68.4 |
| 生產數量 | 65.2 | 62.7 | +2.5 | 擴張 | 加快 | 5 | 59.2 | 63.7 | 54.0 | 55.4 | 58.8 | 65.8 |
| 人力僱用數量 | 56.0 | 53.0 | +3.0 | 擴張 | 加快 | 10 | 48.7 | 59.9 | 50.0 | 55.4 | 41.2 | 55.3 |
| 供應商交貨時間 | 66.6 | 67.6 | -1.0 | 上升 | 趨緩 | 21 | 59.2 | 72.6 | 56.0 | 52.2 | 52.9 | 57.9 |
| 存貨 | 58.2 | 61.1 | -2.9 | 擴張 | 趨緩 | 9 | 48.7 | 62.3 | 46.0 | 48.9 | 52.9 | 57.9 |
| 客戶存貨 | 49.0 | 48.3 | +0.7 | 過低 | 趨緩 | 3 | 48.7 | 50.0 | 50.0 | 48.9 | 38.2 | 44.7 |
| 原物料價格 | 75.3 | 71.0 | +4.3 | 上升 | 加快 | 23 | 65.8 | 82.5 | 70.0 | 52.2 | 64.7 | 68.4 |
| 未完成訂單 | 60.7 | 61.1 | -0.4 | 擴張 | 趨緩 | 9 | 47.4 | 66.0 | 54.0 | 46.7 | 41.2 | 63.2 |
| 新增出口訂單 | 61.6 | 61.5 | +0.1 | 擴張 | 加快 | 9 | 51.3 | 68.4 | 42.0 | 47.8 | 41.2 | 57.9 |
| 進口原物料數量 | 60.4 | 59.2 | +1.2 | 擴張 | 加快 | 9 | 53.9 | 64.6 | 48.0 | 51.1 | 50.0 | 57.9 |
| 未來六個月展望 | 65.2 | 64.5 | +0.7 | 擴張 | 加快 | 9 | 56.6 | 69.3 | 54.0 | 56.5 | 47.1 | 68.4 |
2026 年 8 月製造業各產業趨勢:接班人該注意哪些市場變化?
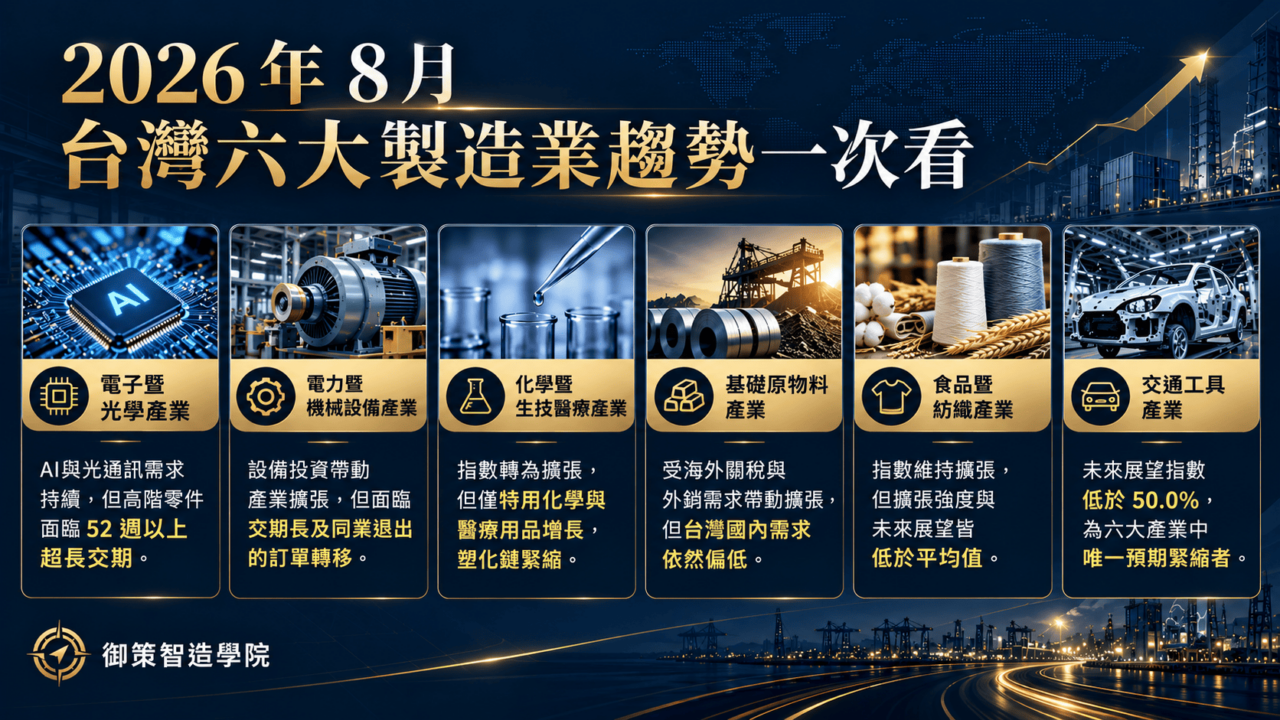
對製造業接班人而言,不能只看整體 PMI 上升或下降,更要進一步拆解自己所處產業的訂單、生產、存貨、交期與成本變化。接下來,我們就從不同製造業出發,進一步看懂 2026 年各產業正在面對的市場趨勢與經營重點。
【2026 年 8 月台灣六大製造業 PMI 與未來六個月展望】
| 產業 | 2026 年 8 月 PMI | 未來六個月展望 | 趨勢變化 |
| 電子暨光學產業 | 65.2% | 69.3% | 持續擴張 |
| 電力暨機械設備產業 | 61.1% | 68.4% | 持續擴張 |
| 化學暨生技醫療產業 | 54.5% | 56.6% | 持續擴張 |
| 基礎原物料產業 | 53.0% | 56.5% | 持續擴張 |
| 食品暨紡織產業 | 52.4% | 54.0% | 持續擴張 |
| 交通工具產業 | 50.6% | 47.1% | 六大產業中唯一呈現緊縮的產業 |
電子暨光學產業:AI 需求強勁,但缺料與成本壓力限制生產擴張
電子暨光學產業新增訂單與生產仍維持相對高點,但受到供應瓶頸與成本上升影響,擴張速度未再明顯加快。客戶存貨指數持平於 50%,原物料價格指數則再度升至 80.0% 以上,顯示供應與成本壓力仍高。
目前 AI 伺服器、高階記憶體及高速光通訊需求持續強勁,但高階印刷電路板(PCB)、AI 高速光通訊及部分電源半導體等關鍵零組件供給趨緊,部分品項交期已達 52 週以上,甚至出現配貨(allocation)及出貨前才確認報價的情況。長短料錯置與交期延長,也進一步影響工廠生產排程。
另一方面,部分成熟記憶體漲價主要來自供給縮減,個人電腦、手機等消費電子對零組件漲價的承受度已逐步下降。近期 Apple 也調高部分 MacBook 及 iPad 售價,後續仍須觀察成本持續轉嫁,是否進一步延長消費性電子換機週期並抑制終端需求。
| 💡 接班人關注重點:
現階段不能只看 AI 相關需求成長,更要留意關鍵零組件交期、allocation、報價變動與長短料錯置對生產排程的影響。同時,若工廠位於消費性電子供應鏈,也要持續觀察零組件漲價後,終端市場是否開始出現需求壓力。 |
化學暨生技醫療產業:訂單與生產重返擴張,但產業內部表現存在差異
化學暨生技醫療產業明顯回溫,新增訂單指數攀升 5.3 個百分點至 56.6%,生產指數大幅回升 11.8 個百分點至 59.2%,中斷連續 3 個月緊縮並轉為擴張,創 2025 年 9 月以來最快擴張速度。
這波訂單與生產成長主要集中在高階半導體特用化學及醫療生技業。醫療用品隨歐美市場逐步進入秋冬需求旺季,加上美國 232 條款對進口專利藥品及其原料分階段加徵關稅,帶動部分藥品供應鏈提前拉貨。
相較之下,塑化供應鏈仍未明顯回溫。即使國際油價回升,市場仍未出現明顯回補庫存,存貨指數續跌 3.9 個百分點至 48.7%,中斷連續 7 個月擴張並轉為緊縮。
【2026 年 8 月化學暨生技醫療產業 PMI 與各項景氣指標】
| 指標 | 2026 年 8 月 | 2026 年 7 月 | 百分點變化 | 方向(Direction) | 速度(Rate of Change) | 趨勢連續月份 |
| PMI(C&M) | 54.5 | 51.0 | +3.5 | 擴張 | 加快 | 6 |
| 新增訂單數量 | 56.6 | 51.3 | +5.3 | 擴張 | 加快 | 2 |
| 生產數量 | 59.2 | 47.4 | +11.8 | 擴張 | 前月為緊縮 | 1 |
| 人力僱用數量 | 48.7 | 44.9 | +3.8 | 緊縮 | 趨緩 | 2 |
| 供應商交貨時間 | 59.2 | 59.0 | +0.2 | 上升 | 加快 | 9 |
| 存貨 | 48.7 | 52.6 | -3.9 | 緊縮 | 前月為擴張 | 1 |
| 客戶存貨 | 48.7 | 48.7 | +0.0 | 過低 | 不變 | 2 |
| 原物料價格 | 65.8 | 48.7 | +17.1 | 上升 | 前月為下降 | 1 |
| 未完成訂單 | 47.4 | 46.2 | +1.2 | 緊縮 | 趨緩 | 2 |
| 新增出口訂單 | 51.3 | 51.3 | +0.0 | 擴張 | 不變 | 2 |
| 進口原物料數量 | 53.9 | 50.0 | +3.9 | 擴張 | 前月為持平 | 1 |
| 未來六個月展望 | 56.6 | 51.3 | +5.3 | 擴張 | 加快 | 3 |
| 💡 接班人關注重點:
目前產業回升主要集中在高階半導體特用化學與醫療生技,不能把整體指數回升直接視為所有市場同步復甦。醫療生技業可留意秋冬旺季及提前拉貨帶來的需求變化;塑化相關業者則要持續觀察下游是否開始回補庫存。 |
基礎原物料產業:美國鋼鐵需求升溫,但國內市場仍偏弱
8 月美加貿易談判破裂,美國持續透過 232 條款強化鋼鋁關稅與本土供應鏈保護,同時加強電力及能源基礎設施供應鏈安全。隨著 AI 資料中心、液化天然氣(LNG)及天然氣管線等投資需求增加,美國鋼價及能源用鋼管、鋼板需求也跟著升溫。
受到市場需求帶動,基礎原物料產業新增訂單指數回升 5.9 個百分點至 53.3%,原物料價格指數回升 12.5 個百分點至 52.2%,未來六個月展望指數也回升 10.3 個百分點至 56.5%,三項指標均重返擴張。
不過,國內市場尚未同步回溫,鋼市需求仍顯疲弱,國內報價多維持持平,顯示目前內外銷市場表現仍有明顯差異。
| 💡 接班人關注重點:
目前最值得注意的是「海外轉強、國內偏弱」的市場落差。對同時布局內外銷的工廠而言,後續判斷市場不能只看整體產業回升,更要分別掌握不同市場的訂單變化與需求來源。 |
電力暨機械設備產業:需求持續擴張,設備交期同步拉長
電力暨機械設備產業 PMI 已連續 6 個月擴張,指數升至 61.1%,創 2021 年 9 月以來最快擴張速度;供應商交貨時間指數也已連續 12 個月上升。
目前 AI 資料中心、工業電氣化及電網現代化需求持續增溫,帶動變壓器、配電及相關機電設備需求,美國大型變壓器及相關電力設備交期甚至達 160 週。
另一方面,AI、高效能運算(HPC)及高頻寬記憶體(HBM)持續推升先進製程、先進封裝與測試產能投資,半導體設備需求維持強勁。
此外,傳統機械市場也出現變化,部分業者回報訂單增加,是來自市場淘汰與小型同業退出後的訂單移轉。未來六個月展望指數雖微跌 1.3 個百分點至 68.4%,但已連續 8 個月維持擴張,業者對後續需求仍持相對正向看法。
| 💡 接班人關注重點:
現在值得注意的不只是訂單增加,而是需求成長的同時,設備交期也持續拉長。對傳統機械業而言,也要進一步分辨訂單成長究竟來自市場需求擴大,還是同業退出後的訂單移轉,才能更準確判斷後續市場走勢。 |
2026 年 8 月台灣製造業趨勢常見問答 FAQ
Q1:2026 年 8 月台灣製造業景氣好嗎?
2026 年 8 月台灣製造業 PMI 為 62.5%,較 7 月上升 1.0 個百分點,已連續 11 個月呈現擴張,並創 2021 年 8 月以來最快擴張速度。未來六個月展望指數也來到 65.2%,持續處於擴張。
Q2:製造業 PMI 是什麼?超過 50% 代表什麼?
PMI 全名為採購經理人指數(Purchasing Managers’ Index),主要透過新增訂單、生產、人力僱用、存貨及供應商交貨時間等指標,觀察製造業景氣變化。PMI 高於 50% 代表景氣處於擴張(Expansion),低於 50% 則代表緊縮(Contraction)。
Q3:2026 年 8 月哪些製造業的 PMI 表現較高?
六大製造業中,電子暨光學產業 PMI 為 65.2%,其次為電力暨機械設備產業 61.1%。其他依序為化學暨生技醫療 54.5%、基礎原物料 53.0%、食品暨紡織 52.4%,交通工具則為 50.6%。
Q4:為什麼 PMI 持續擴張,製造業仍要注意缺料與成本?
因為 8 月整體新增訂單與生產持續擴張,但同時原物料價格指數升至 75.3%,供應商交貨時間指數為 66.6%,市場也出現缺料、配貨與長交期等情況。因此,景氣擴張並不代表供應與成本壓力同步減輕。
Q5:製造業接班人看 PMI,除了整體指數還要注意什麼?
不能只看 PMI 是高於還是低於 50%。接班人可以進一步觀察自己所處產業的新增訂單、生產、存貨、原物料價格、供應商交貨時間及未來六個月展望,因為即使整體製造業景氣擴張,不同產業面對的訂單、供應、成本與市場需求仍可能有明顯差異。
結論|從產業景氣到企業現況,接班人需要的是更精準的判斷
2026 年 8 月台灣製造業 PMI 升至 62.5%,新增訂單與生產持續擴張,未來六個月展望也維持正向。不過,從各產業進一步觀察可以發現,需求成長的同時,缺料、交期延長與原物料成本上升等壓力仍然存在,而且不同產業面對的市場條件並不相同。
對製造業接班人而言,PMI 的價值不只是判斷景氣好不好,而是透過訂單、生產、存貨、價格與供應狀況的變化,進一步思考這些趨勢會如何影響企業目前的經營決策。
如果你已經掌握產業趨勢,卻還不確定企業現階段應該優先處理哪些問題,御策智造學院「企業轉型路徑診斷服務」將透過會前企業現況判讀、60 分鐘一對一策略判讀與《企業轉型路徑診斷摘要》,協助你進一步釐清企業現況與後續方向。