
2026 台灣工具機產業最新趨勢:拆解6大新戰場、5大傳產企業轉型案例,二代接班人開拓供應鏈新商機必看!
📌 重點摘要
|
文章目錄 |
當科技業與 AI 市場蓬勃發展,回頭看自家工廠卻感受不到這波成長,傳統工具機產業該如何打破困局?
經歷出口連續三年衰退後,2026 年台灣工具機產業終止下滑,釋出復甦訊號。面對日圓貶值與低價競爭,上銀與直得等領先企業早已撕下舊標籤,跨足半導體與先進封裝等新戰場。本文將拆解6大新戰場與5大轉型案例,帶領二代接班掌握與供應鏈布局新商機!
台灣工具機產業走出寒冬了嗎?從市場變化、股價翻倍、訂單增長3大訊號看復甦訊號
過去幾年,台灣產業最受矚目的成長動能,多半集中在半導體與 AI,但這波科技紅利並沒有平均落到所有製造業身上。
根據中經院調查,台灣製造業僅約 18%業者成功切入半導體供應鏈,意味著超過八成傳產企業,仍得尋找自己的成長路徑。
對正在思考二代接班與下一階段布局的接班人而言,台灣工具機產業近期的變化值得關注。歷經出口連續三年衰退後,2026 年開始出現回溫跡象,不只整機出口止跌,越南、印度、馬來西亞與德國等市場同步成長,資本市場也開始反映部分領先業者的成長期待。
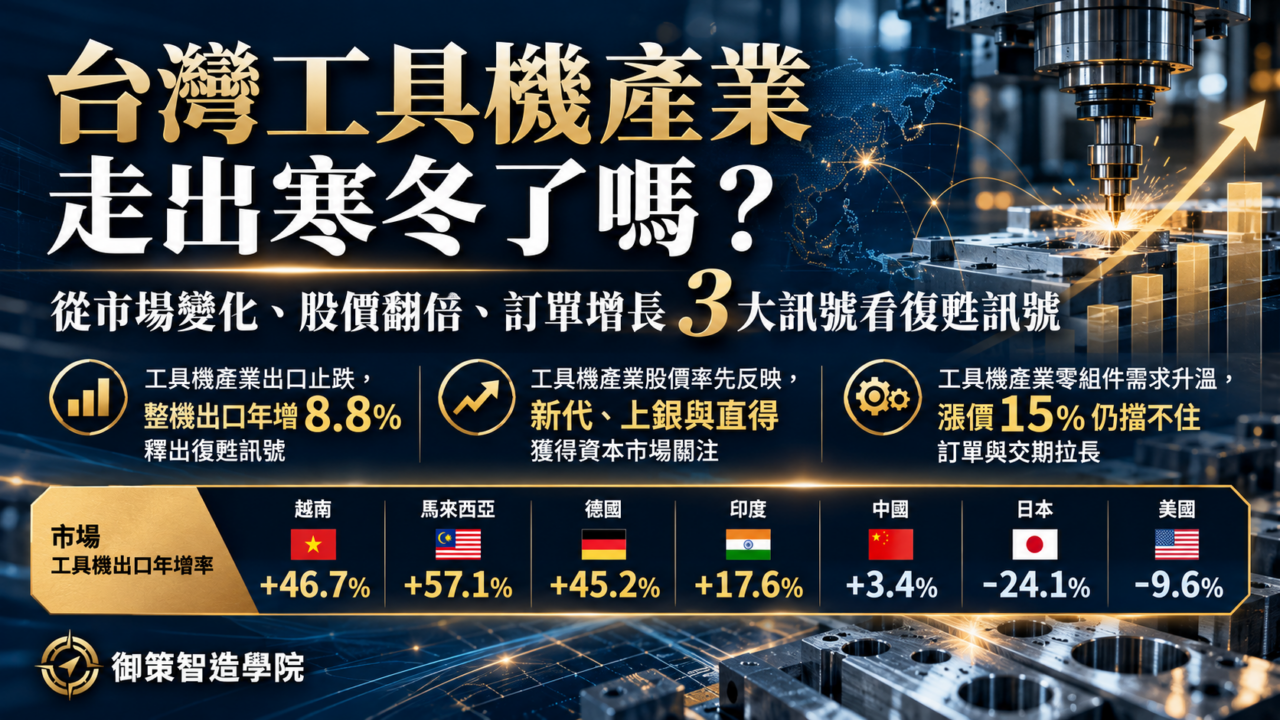
工具機產業出口止跌,整機出口年增 8.8% 釋出復甦訊號
幾年前的台灣工具機產業,面對的是截然不同的市場環境。2023 年日圓一度貶破 150 日圓兌 1 美元,加上中國工具機價格較台灣低約四成,雙重價格壓力讓產業跌入多年少見的低谷。出口連續三年衰退,市場甚至陸續傳出裁員與關廠消息。
到了 2026 年,低迷已久的市場開始出現變化。7 月台灣工具機整機出口較去年同期成長 8.8%,正式終止連續 5 個月衰退。雖然今年前 7 月累計出口仍年減約 1.5%,尚未回到全面成長,但衰退幅度已逐步收斂。
值得傳產接班人注意的是,訂單來源也開始分散。2026 年前 7 月,台灣工具機對越南、印度、馬來西亞及德國出口皆呈雙位數成長,最高年增率超過 57%。其中,面對中國工具機高度競爭的越南、馬來西亞市場,台灣累計出口仍成長約五成;傳統工具機強國德國,對台採購也成長約 45%。
【台灣工具機產業下一波機會在哪?從海外市場看出口新動能】
| 市場 | 工具機出口年增率 | 海外市場變化 | 台灣工具機機會 |
| 越南、馬來西亞 | 越南 +46.7% 馬來西亞 +57.1% |
半導體投資加速,帶動設備需求 | 精度、可靠度與認證能力成為台灣切入優勢 |
| 德國/歐洲 | +45.2% | 汽車產業調整,部分業者轉向軍工市場 | 供應鏈重組,增加台灣業者切入機會 |
| 印度 | +17.6% | 基礎建設推進,風電、半導體外商投資增加 | 大型龍門工具機需求增加,符合台灣強項 |
| 中國 | +3.4% | 6 月底公布工具機出口限制 | 東南亞、印度、非洲及歐洲可能出現新市場空間 |
| 日本 | -24.1% | 中國增加採購高階工具機與機器人零組件;日圓偏弱影響台灣出口 | 日本整機廠零組件供應吃緊,部分訂單可能外溢台灣 |
| 美國 | -9.6% | 軍工生產需求增加;日圓偏弱使日系設備具價格優勢 | 國防供應鏈重視安全與非紅供應鏈,提高台灣切入機會 |
| 💡 學院解答:工具機出口開始成長,代表產業全面復甦了嗎?
工具機公會秘書長陳忠平提醒,目前的成長有部分來自去年比較基期偏低,因此現階段較適合解讀為「復甦訊號浮現」,而非整體工具機產業已全面回到成長軌道。 |
工具機產業股價率先反映,新代、上銀與直得獲得資本市場關注
除了出口數據,資本市場也開始對工具機產業的領先業者做出反應。
控制器廠新代股價在 2026 年 5 月一度突破 3,000 元,成為傳產股王;即使後續股價有所修正,以資料統計時點來看,新代股價約 2,490 元,今年以來漲幅仍達 189%。零組件廠上銀股價則接近 370 元,今年以來漲幅近九成;直得股價也曾一度接近翻倍。
股價變化不代表整個工具機產業已經完全復甦,但從出口止跌到資金進場,可以看出台灣工具機領先業者已率先受到市場關注。對正在規劃二代接班的傳產企業來說,這也反映出同一個產業即使面對相似景氣環境,不同企業之間的復甦速度仍可能出現明顯差距。
工具機產業零組件需求升溫,漲價15%仍擋不住訂單與交期拉長
產業回溫的另一個訊號,出現在供應鏈最前線。
市場專家透露,滾珠螺桿、線性滑軌等工具機關鍵零組件,即使價格上漲約 15%,訂單需求仍然熱絡,部分產品交期甚至延長至 5 個月。相較單看出口數據,零組件的訂單與交期變化,更直接反映部分業者手上的實際需求正在增加。
對製造業接班人而言,這波變化真正值得觀察的,不只是「工具機景氣回來了沒有」,而是當產業仍處於復甦初期時,為什麼部分領先業者已經率先接到訂單、切入新市場,並獲得資本市場關注。這也可能是下一階段台灣工具機產業重新拉開企業差距的開始。
日圓貶值、中國低價競爭夾擊,工具機產業二代接班人該如何突圍?
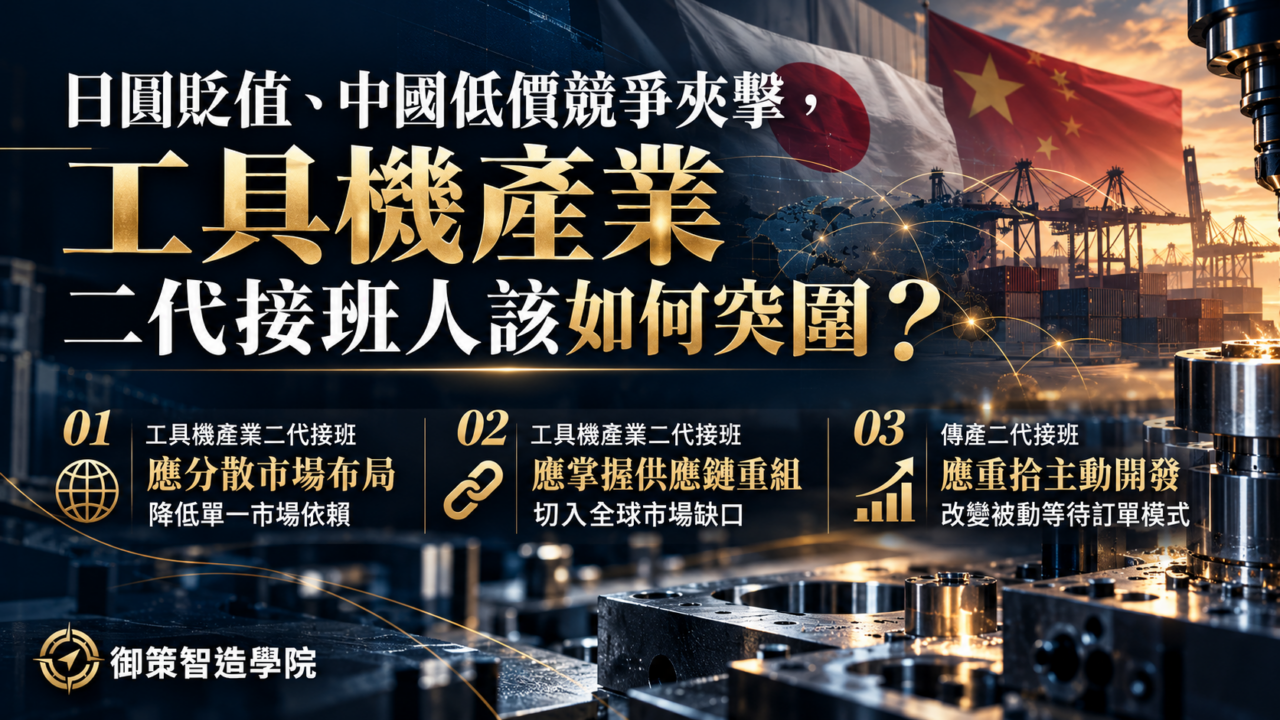
一、工具機產業二代接班應分散市場布局,降低單一市場依賴
今年 7 月日圓兌美元一度貶破 163,中國工具機不只具備價格優勢,技術也持續追趕,部分產品加工精度已逐漸逼近台灣,傳產工具機產業面臨的競爭壓力並未消失。
過去中國曾是台灣工具機高度倚重的市場,但受到貿易戰、當地經濟下行及中國本土工具機產業進步影響,台灣工具機對中出口連年衰退,今年前 7 月累計出口額較 5 年前同期減少 38%,成為近年產業低迷的重要原因。
對二代接班人而言,這波產業寒冬帶來的警訊相當明確:不能再將營運成長押在單一市場,而應逐步建立多元市場與產品布局,提高面對外部波動的應變能力。
二、工具機產業二代接班應掌握供應鏈重組,切入全球市場缺口
全球製造業版圖正在重新洗牌,對工具機產業接班人而言,新的需求並非集中在單一市場,而是分散在不同區域與產業:
- 零組件需求回升:中國推動機器人產業仍需進口高階滾珠螺桿與線性滑軌,加上半導體鏈分散風險移往馬來西亞與越南,這帶動了台灣零組件前七月出口年增逾 12%。
- 承接日本外溢訂單:中國大量拉貨,使日本 6 月工具機對中出口暴增超過 75%,日本國內整機一度供不應求,部分訂單因此外溢至台灣。
- 掌握軍工設備需求:全球軍工需求升溫,歐洲提高國防支出,印度也增加相關採購,形成新的設備需求。
- 填補中國供給缺口:中國今年 6 月底公布部分工具機出口限制,相關出口資格條件嚴格,原先由中國業者大量供應的部分市場,未來可能出現新的供給空缺。
三、傳產二代接班應重拾主動開發,改變被動等待訂單模式
對不少傳產二代接班人來說,想主動開發新客戶,第一個要面對的可能不是市場,而是上一代的一句:「以前沒有特別做開發,公司不也做得好好的?」
回頭看台灣工具機產業,第一代創業時,沒有中國這個巨大市場,也沒有半導體、AI 帶來的現成需求,只能拉著一卡皮箱,到日本、歐美一家家敲門,把機器一台台賣出去。
後來中國高速工業化,成為台灣工具機二十年來最大的市場紅利。市場快速成長,只要守住既有產品與客戶,就有源源不絕的訂單,整條供應鏈也跟著成長,主動開發新市場的迫切性自然逐漸降低。
過往客戶想找台灣工具機廠共同開發新產品,得到的第一句回應往往是:「你要下多少單?」如果訂單數量不夠,就很難說服台灣工具機廠投入開發;反觀中國廠商,即使只有一台,也願意先接下來試做。
如今全球製造業版圖重新洗牌,每個市場的變化與機會都不同。經歷三年產業寒冬,二代接班更要找回第一代主動開發的精神,走出去找市場、接觸新客戶,也重新看待小量訂單與共同開發的機會。
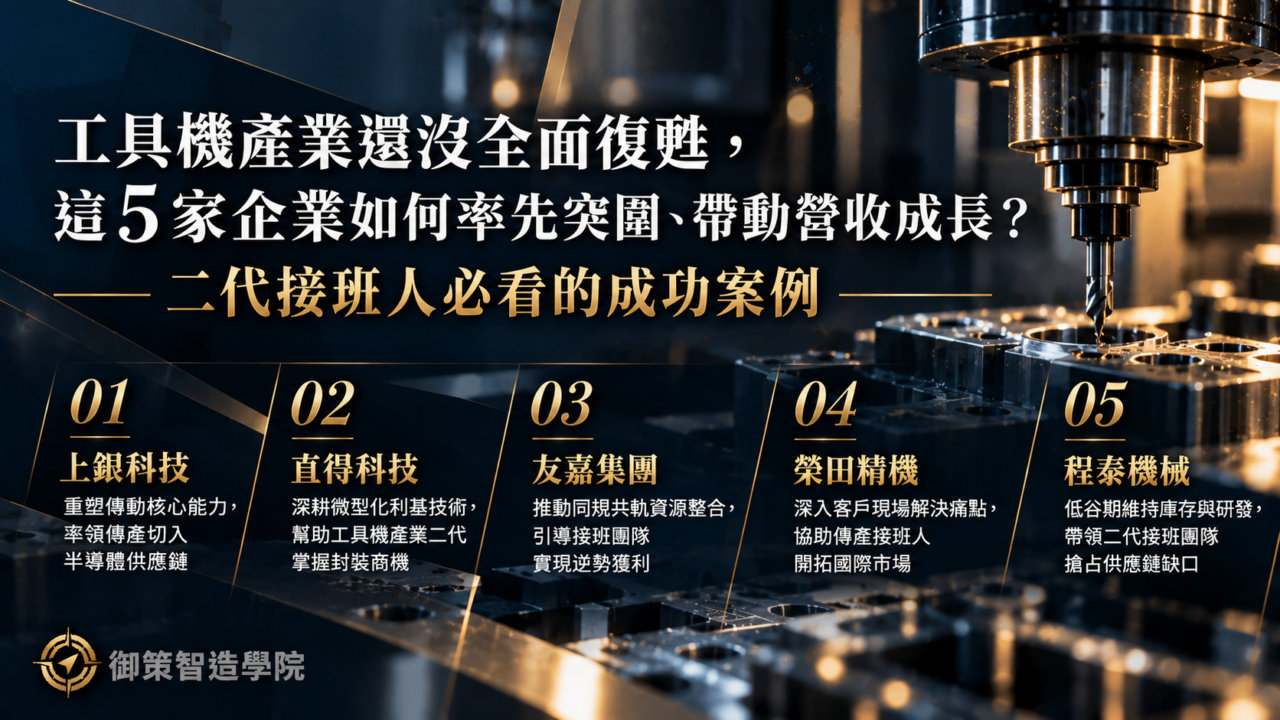
工具機產業還沒全面復甦,這5家企業如何率先突圍、帶動營收成長?二代接班人必看的成功案例
截至今年七月,工具機零組件出口成長逾 21%,整機出口卻依舊衰退;當多數同業仍在等待景氣回溫,少數企業營收已重返 2022 年衰退前高點。可以說是同一個工具機產業,卻活在兩個不同的世界!
他們率先突圍的關鍵,不只是等到市場復甦,而是主動撕下原有標籤,不再只做工具機的生意。以下從《商業周刊》報導的五家領先企業,看他們如何找到新的成長路徑,也為製造業接班人提供實戰參考。
1. 上銀科技:重塑傳動核心能力,率領傳產切入半導體供應鏈
當全球工具機產業步入成長高原期,傳產企業如果只固守原有領域,成長空間容易受到侷限。上銀科技董事長卓文恒接班後,明確將企業的核心定位從「工具機零組件廠」,重新定義為「傳動與控制系統提供者」。
上銀將累積數十年的精密傳動與定位技術,延伸至半導體、機器人、醫療與光電等新興市場。這項策略徹底改變了客戶結構:2023 年國內前十大客戶中工具機業者仍占半數,到了 2026 年上半年,前五大客戶已全數轉為半導體公司,工具機客戶僅剩一家。
讓我們來看看上銀建立競爭護城河與開拓高階市場的關鍵做法有哪些。
- 自主掌握九成五以上全製程:滾珠螺桿與線性滑軌九成五以上的工序均在內部完成,涵蓋材料、熱處理至研磨加工。相較於中國競品多採外包分工、品質易有波動,上銀可從源頭進行品質監控與調控。
- 逆風期擴大資本支出佈局:2022至2024年間,固定資產支出由近16億元增加至近29億元,占營收比重由5%提升至近12%,為技術升級奠定穩固基礎。
- 開發高附加價值智慧產品:5 年前量產的智慧螺桿,能監控設備狀況、預判故障並減少 70% 潤滑油量,精度媲美光學尺且價格僅約一半。雖然傳統工具機客戶常考量成本,但對停機損失高度敏感的半導體晶圓廠卻非常願意採購。
| 🎓 學院總結重點: 在營運績效上,上銀 2026 年前 7 個月累計營收達 166 億元,年增 20.4%,旗下滾珠螺桿與線性滑軌交期已延伸至年底甚至 2027 年第一季。對於傳產的二代接班人而言,重新定義企業的核心技術範疇,不再把自己拘泥於傳統設備領域,較能為企業打開高附加價值的新藍海。 |
2. 直得科技:深耕微型化利基技術,幫助工具機產業二代掌握封裝商機
面對國際大廠在大型規格設備上的優勢,直得科技二代接班團隊與經營層選擇避開正面價格競爭,專注於「微型化」利基市場。
直得自1998年成立起即聚焦於微型線性滑軌;2006年開始投入「線性馬達」研發時,團隊僅有兩名研發人員與總經理許明哲。
這項技術蹲點歷時近二十年,隨著半導體設備對「小型化」與「高密度」的要求顯著提升,其微型線性馬達成功切入 AI 晶片先進封裝與高頻寬記憶體(HBM)設備供應鏈,帶動生意自2025年第三季起持續成長。
直得能長期堅持技術研發並吸引人才的策略包括:
- 推行「N+5」薪資制度對標科技業:在產業薪資中位數 N 上加價 5,000 元,提供優於傳統機械業的待遇,成功於台南科學園區吸引年輕工程師,員工平均年齡維持在30多歲。
- 維持少數菁英研發架構:初期僅由少數工程師專注於線性馬達開發,有效控制溝通與營運成本,讓新事業能度過漫長技術孕育期。
- 在收成時同步佈局下一個十年:在線性馬達進入收成期之際,接班人團隊已著手投入微型機械手臂與機器狗等領域,提前佈局未來的市場需求。
| 🎓 學院總結重點: 直得 2026 年前 7 個月累計營收達 8.9 億元,年增 44.8%,股價由 70 餘元翻倍成長,展現出專注微型技術與長遠佈局的效益。這對工具機產業的接班人帶來深刻啟示:鎖定大廠尚未關注的微型利基市場,耐心地蹲點技術並超前佈局未來,更能建立起不容易被取代的競爭優勢。 |
3. 友嘉集團:推動同規共軌資源整合,引導接班團隊實現逆勢獲利
面對產業景氣波動,工具機產業企業若缺乏內部資源串聯,容易導致重複投資與營運成本過高。
友嘉集團台灣工具機事業群董事長黃威翚於 2023 年接任接班後,針對旗下台灣友嘉、麗偉、勝傑、眾程、松穎等 5 家工具機品牌,實施「同規共軌」的跨企業資源整合,建立中央工廠模式支援 5 個品牌通路。
該整合策略發揮的三大具體效益與管理做法包括:
- 研發端降低重複開發成本:統一跨品牌研發,使設計成本下降 10% 至 20%,並推動中高階與客製化產品營收占比從 5% 提升至約 30%。
- 生產與庫存端降低營運成本:實現跨品牌共用產線,使製造成本降低約 10%;將零組件共用率提升至 50%,透過聯合採購降低價格,庫存成本縮減近四成。
- 人性化溝通與激勵機制:承諾不裁員、不放無薪假以提供心理安全感,並協助內部轉職;出資獎勵員工休完特休年假,為企業節省十位數營運支出;將人力縮減省下的薪資轉為留任員工的加薪獎勵,落實多做多得。
| 🎓 學院總結重點: 友嘉台灣工具機事業群 2025 年合併營收約 23 億元,2026 年預估成長逾一成,旗下 5 家企業連續三年維持逆勢獲利,展現資源整合的營運效益。對推動轉型的接班人來說,組織整合的精髓在於顧及同仁的心理安全感,將合理的獎勵機制與資源共享相結合,才能真正凝聚團隊向心力並發揮管理綜效。 |
4. 榮田精機:深入客戶現場解決痛點,協助傳產接班人開拓國際市場
專精於大型立式車床與龍門車床的榮田精機,在總經理陳政鈞帶領下,採取跟隨全球供應鏈轉移的海外拓展策略。隨著客戶生產基地移往東歐、印度與非洲等地,榮田團隊親赴海外現場提供深度的技術支援與服務。
榮田經營海外市場與服務客戶的核心實踐包括:
- 耐心陪伴新興市場客戶成長:在開發印度市場時,面對客戶採購條件與規格頻繁修改,團隊頻繁前往現場溝通,協助客戶建立合理的產線配置,避免購置過度昂貴的設備而增加長期折舊負擔。
- 走進現場解決隱性加工痛點:面對美國客戶加工高強度鉻錳鋼(硬度高出一倍、切削厚度達 19 公厘)頻繁發生的斷刀問題,榮田將材料運回台灣,投入 3 個月與數百萬元費用重新設計專用機,試機成功且不額外收費,建立極高的信任度。
- 以客製化實力打入高階供應鏈:應德國客戶需求成功打造 7.5 米大型立式龍門機,甚至為此興建新廠,順利從汽車領域延伸至全球風電軸承、軌道建設與航太供應鏈。
| 🎓 學院總結重點: 榮田 2026 年前 7 個月營收達 5.5 億元,年增 5.3%,第二季稅後淨利率達 14.1%,毛利率創掛牌以來新高,展現深耕客戶服務的成果。這種深入現場幫客戶尋找解決方案的作法,值得傳產的接班人借鏡:用專業能力與服務解決客戶的實質痛點,遠比單純進行價格競爭更能建立長期穩固的合作信任。 |
5. 程泰機械:低谷期維持庫存與研發,帶領二代接班團隊搶占供應鏈缺口
在市場需求放緩期間,多數整機廠選擇縮減產線與採購,但程泰機械會長楊德華與經營團隊選擇採用逆向佈局策略。
程泰在產業低迷期持續採購資材與維持生產,2024 年底合併存貨高達 35.6 億元。這項庫存儲備在國際市場重組時轉化為顯著競爭優勢:當日本整機廠因零組件短缺導致交期拉長至一年時,程泰憑藉現貨儲備於 2026 年 5 月接獲日本客戶訂單,並在 7 月前順利交貨。
程泰於景氣低谷期堅持的三項核心做法包括:
- 維持現貨庫存與供應鏈交期:在低迷期持續向供應商採購,確保零件產線排程,當市場急單湧現時能立即組裝出貨,順利打入日本、歐洲與保加利亞軍工市場。
- 保留關鍵技術人才與能量:及時停止無薪假,依靠歷年累積的保留盈餘與健全財務體質留住優秀技術人員,避免訂單回溫時面臨人手短缺。
- 逆勢增加研發投資支出:2024 年營收雖衰退近 17%,但研發費用逆勢增加逾 40% 達到 1.87 億元,確保產品技術能持續升級。
| 🎓 學院總結重點: 程泰 2026 年前 7 個月營收達 24.2 億元,年增 8.15%,第二季稅後淨利率為 3.55%,成為國內少數營收恢復正成長的整機業者。對於承接企業經營責任的接班人而言,在景氣低迷時維持健全財務,堅守人才與研發資產,當國際供應鏈出現空缺時,自然就能第一時間站穩腳步、搶攻先機。 |
2026 工具機產業趨勢 FAQ:二代接班人最關心的5大轉型問題
1. 2026 台灣工具機產業復甦了嗎?二代接班人現在該如何布局?
2026 年台灣工具機產業已出現回溫訊號,但還不能視為全面復甦。7 月工具機出口單月年增 8.8%,終止連續 5 個月衰退;不過,1 至 7 月累計出口值仍較去年同期衰退約 1.5%。
真正值得二代接班人注意的是市場已開始分化。越南、馬來西亞、德國等市場需求明顯成長,半導體、軍工、風電、機器人等應用也帶來新的設備與零組件需求。此時布局重點不是單純等待整體景氣回升,而是提早盤點公司的產品、技術與客戶結構,找出率先成長的新市場。
2. 傳產二代接班為什麼不能再依賴單一市場與既有客戶?
過去中國高速工業化,曾經成為台灣工具機產業重要的成長市場;但隨著中國經濟環境改變,以及當地工具機技術持續進步,2026 年前 7 月台灣工具機對中出口額,已較五年前同期減少 38%。
對傳產二代接班而言,最大的風險就是公司營收長期集中在少數市場或既有客戶。一旦主要市場需求下滑,公司就很難快速找到替代訂單。未來接班人更需要分散市場布局,從印度、東南亞、歐洲甚至非洲尋找新機會,降低企業對單一市場的依賴。
3. 工具機產業競爭激烈,中小型傳產接班人如何避開價格戰?
中小型傳產不一定要和大型企業正面競爭,更適合從利基技術、特殊規格與尚未成熟的市場切入。
以微型化為例,當大型市場已有強勢競爭者時,提前投入較少企業關注的微型產品,可以避開價格與規模競爭。隨著半導體設備朝更小、更精密發展,原本的利基需求也可能逐漸成為主流。
因此,二代接班人與其追逐所有熱門市場,不如先確認企業最難被取代的技術優勢,再判斷哪些長期趨勢與自身能力最接近。
4. 單打獨鬥成本過高,接班團隊如何透過併購與跨界結盟拓展市場?
面對全球市場區域分散,單一企業若獨立經營,往往難以獨力承擔研發、海外通路、售後服務與在地化的龐大成本。接班團隊可透過以下三種併購、跨界結盟與內部整合的方式拓展市場:
- 同業併購補齊全球銷售通路:透過併購同業企業,能夠迅速發揮市場互補效益。例如高鋒工業併購達佛羅後,結合了高鋒在亞洲與土耳其的通路優勢,以及達佛羅在歐洲與美國的市場強項,把全球銷售版圖互相補齊,帶動營收成長 28%。
- 跨界合作開發新領域設備:當原有工具機市場成長放緩時,企業選擇與自動化、控制器等不同領域的科技廠商合作,將技術帶向新市場。例如台中精機與台達電聯手開發全電式射出機;程泰機械則與控制器廠商新代科技合作,共同搶進機器人應用設備領域。
- 競合結盟與集團內部資源整合:原本互為競爭對手的企業(如永進機械與東台精機)展開戰略結盟,改由團隊合作開拓市場。在集團內部,友嘉集團接班團隊則針對旗下 5 家工具機品牌推動「同規共軌」跨企業資源整合,讓品牌共享一套研發、採購與生產系統。這項策略使研發設計成本下降 10% 至 20%,產線共用使製造成本降低 10%,零組件共用率提高至 50% 且庫存成本縮減近四成。
5. 二代接班人可以從台灣工具機產業轉型學到什麼?
對二代接班人而言,最重要的不是等待下一個像中國市場一樣的大風口,而是建立企業即使沒有單一大市場,也能持續找到成長機會的能力。
當原有市場縮小,可以分散開拓印度、東南亞、歐洲等市場;當既有產業成長有限,可以重新定義公司的核心技術,跨入半導體、機器人、航太或風電;當一家企業無法獨自負擔研發、通路與在地服務成本,也可以透過整合與合作補足資源。
對傳產二代接班來說,接班真正要回答的,不只是「上一代留下來的事業怎麼守住」,而是公司累積多年的技術、人才、客戶與供應鏈,下一個十年還能走向哪些新市場。
結論|傳產接班沒有標準答案,找到適合企業的路更重要
根據中經院調查,台灣製造業僅約 18% 成功切入半導體供應鏈。對多數傳產二代而言,接班不是追著半導體、AI 等熱門產業跑,而是回到企業累積多年的技術、人才與資源,找到真正適合自己的成長路徑。
從工具機產業的轉型可以看見,有人走進東南亞、印度開拓市場,有人整合研發、生產與庫存,有人提前布局利基技術,也有人透過併購與跨界結盟尋找新的機會。沒有哪一條路適合所有企業。
我們也理解,二代接班真正困難的,往往不是不知道公司需要改變,而是同時面對上一代的經營經驗、資深團隊的想法,以及現實的營運壓力,很難判斷「到底該從哪裡開始」。
因此,御策智造學院提供 60 分鐘線上一對一策略決策諮詢。我們會先理解企業現在的位置,再從接班治理、數位工具、品牌市場與營運現場一起梳理問題,協助找出現階段最值得優先處理的事情;會後 3 個工作天內提供《企業轉型路徑診斷報告》,讓接班的下一步,不必只靠自己摸索。
如果你也正卡在「知道要轉型,卻不知道該先做什麼」,歡迎來聊聊企業現在真正面對的問題。